Como fazer contrato de mútuo entre empresas: regras de juros e IOF
Empréstimo em dinheiro entre pessoas jurídicas exige taxas de juros dentro do limite legal, cronograma de amortização e atenção aos tributos federais e IOF.
O empréstimo de recursos financeiros entre empresas do mesmo grupo econômico ou entre sociedades parceiras é uma prática corrente para gestão de liquidez e suporte de caixa. Sem formalização técnica, a operação pode ser desconsiderada pelo Fisco como distribuição disfarçada de lucros ou receita sem comprovação de origem.
Conceito de mútuo e requisitos societários de legitimidade
O mútuo é o empréstimo de bens fungíveis, regulado pelos artigos 586 a 592 do Código Civil brasileiro. O mutuário torna-se proprietário da quantia recebida e obriga-se a devolver valor equivalente em gênero, qualidade e quantidade no vencimento ajustado.
O trânsito bancário dos recursos deve ser comprovado documentalmente mediante comprovante oficial de TED ou PIX corporativo, vinculado às contas bancárias das pessoas jurídicas contratantes.
Antes de firmar o instrumento, analise minuciosamente o contrato social de ambas as empresas para confirmar os poderes dos administradores signatários. A concessão de empréstimos a terceiros ou a sócios sem autorização societária pode caracterizar excesso de mandato perante os demais cotistas.
Em transações de grande porte ou empréstimos intercompany, anexe ata de deliberação prévia dos sócios ou ata de diretoria aprovando expressamente a operação de crédito e suas condições financeiras.
Comprovação documental da transferência de fundos por meio de comprovante TED ou PIX corporativo.
Verificação das cláusulas de poderes de administração e alçadas nos contratos sociais arquivados na Junta Comercial.
Ata de aprovação prévia de sócios ou conselho de administração caso o valor ultrapasse o limite estatutário.
Em uma frase:
Verificar a regularidade societária e documentar o trânsito bancário dos fundos previne nulidade da operação perante terceiros.
Taxa de juros remuneratórios, correção e Lei da Usura
Ao contrário de instituições financeiras autorizadas a operar pelo Banco Central, empresas comerciais comuns submetem-se a limites legais estritos na cobrança de juros.
O artigo 591 do Código Civil limita os juros compensatórios à taxa legal cobrada pela Fazenda Nacional, utilizando-se a taxa Selic como teto de referência para operações de crédito entre empresas não bancárias.
A estipulação de correção monetária por índices oficiais amplamente reconhecidos, como o IPCA do IBGE ou o IGP-M da FGV, é plenamente legítima para repor o poder de compra da moeda frente à inflação.
Prever juros moratórios de 1% ao mês e multa moratória de até 2% sobre a parcela em atraso assegura proteção contra inadimplência do tomador sem violar as normas proibitivas de usura.
Em uma frase:
Contratos de mútuo entre empresas não financeiras devem respeitar os tetos legais de juros para não incorrer em ilicitude na cobrança.
Impactos tributários federais: incidência de IOF e IRRF
A gestão tributária é o ponto mais sensível de qualquer mútuo corporativo entre pessoas jurídicas no Brasil.
A legislação federal impõe a incidência obrigatória do Imposto sobre Operações Financeiras (IOF) sobre operações de crédito realizadas por empresas não financeiras quando emprestam recursos a outras pessoas jurídicas.
O tributo deve ser apurado e recolhido até o terceiro dia útil subsequente ao decêndio de ocorrência do fato gerador. Os rendimentos de juros auferidos pela empresa mutuante sujeitam-se ainda ao Imposto de Renda Retido na Fonte (IRRF), com alíquotas regressivas calculadas sobre os juros pagos.
O correto registro contábil em conta de ativo realizável e passivo exigível a longo ou curto prazo afasta autuações da Receita Federal por distribuição disfarçada de lucros ou omissão de receitas.
Apuração do IOF incidente sobre o valor principal conforme tabela da Receita Federal.
Retenção de IRRF incidente sobre a parcela dos rendimentos de juros creditados.
Contabilização expressa nos livros contábeis de ambas as empresas com segregação de passivo e ativo financeiro.
Em uma frase:
Negligenciar o recolhimento do IOF e do IRRF no mútuo corporativo sujeita a operação a pesadas autuações fiscais com multas de ofício.
Garantias da dívida, fiança dos sócios e cláusulas de vencimento antecipado
Para resguardar a restituição integral do capital emprestado, é prudente exigir garantias adequadas ao valor e ao prazo da operação. O artigo 590 do Código Civil faculta ao mutuante exigir garantia da restituição caso o mutuário sofra notória mudança em sua situação econômica.
As partes podem convencionar garantias pessoais, como a fiança ou o aval prestado pelas pessoas físicas dos sócios controladores da empresa devedora. O instrumento deve prever renúncia expressa ao benefício de ordem (Código Civil, art. 828, inciso I), autorizando a execução direta dos fiadores sem necessidade de prévia excussão dos bens da sociedade mutuária.
Além de garantias pessoais, operações de maior vulto podem prever alienação fiduciária de veículos, máquinas ou cessão fiduciária de direitos creditórios futuros.
A cláusula de vencimento antecipado é vital: ela estipula que o atraso no pagamento de qualquer cota, a alteração do controle societário sem anuência prévia, a ocorrência de protesto de títulos ou o pedido de recuperação judicial da devedora torna imediatamente exigível o saldo devedor integral com todos os encargos.
Fiança solidária dos sócios controladores com renúncia ao benefício de ordem do art. 828 do Código Civil.
Exigência de garantias reais ou notas promissórias vinculadas emitidas em caráter pró-solvendo.
Vencimento antecipado automático em caso de insolvência, protesto ou pedido de recuperação judicial.
Em uma frase:
Garantias pessoais com renúncia ao benefício de ordem e vencimento antecipado conferem força executiva à cobrança do mútuo.
Checklist de conferência do mútuo empresarial antes da assinatura
A minuta técnica é o principal escudo probatório da empresa em fiscalizações tributárias ou auditorias contábeis.
O modelo de contrato de mútuo entre empresas estrutura essas cláusulas financeiras com precisão jurídica.
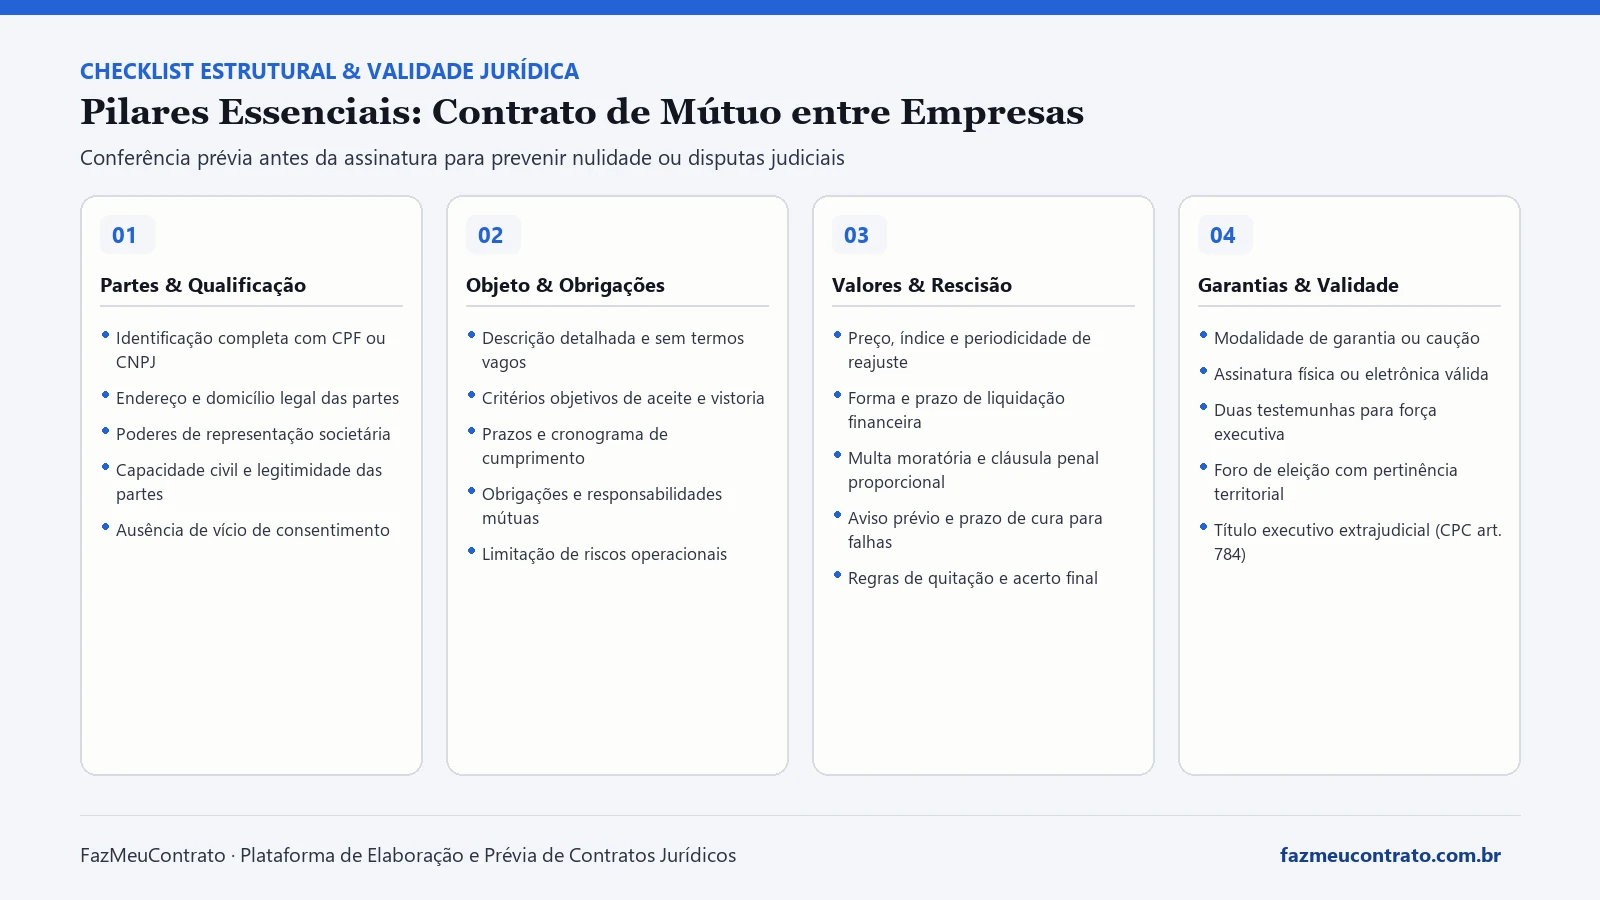
Consulte também as diretrizes de governança em acordo de sócios e na trilha de locação e bens. O quadro a seguir organiza a conferência:
| Elemento da Minuta | Risco de Incerteza | Parâmetro Recomendado e Base Legal |
|---|---|---|
| Destinação dos fundos | Risco de desvio de finalidade | Estipular reforço de capital de giro ou investimento operacional identificado |
| Garantia da dívida | Risco de insolvência do tomador | Fiança dos sócios com renúncia ao benefício de ordem (art. 828 do Código Civil) |
| Juros e correção | Nulidade por usura | Teto da taxa Selic (art. 406 do Código Civil) e índice oficial de inflação |
| Amortização | Dúvidas sobre liquidação | Tabela anexa com datas de parcelas e amortização de principal |
| Vencimento antecipado | Insegurança em recuperação | Cláusula penal de antecipação por inadimplência ou protesto de títulos |
| Tributação federal | Autuação fiscal da Receita Federal | Cláusula expressa fixando responsabilidade pelo recolhimento de IOF e IRRF |
Recomenda-se colher assinaturas digitais por certificados nos padrões ICP-Brasil, acompanhadas de duas testemunhas instrumentárias para conferir força executiva ao documento nos termos do Código de Processo Civil.
Em uma frase:
Garantias sólidas como aval dos sócios e cláusula de vencimento antecipado mitigam o risco de inadimplência na recuperação do capital.
Coloque a cláusula no contrato
O modelo de Contrato de Mútuo entre Empresas monta essas cláusulas com os seus dados em etapas curtas. A prévia é grátis e o contrato completo custa R$ 19,90, enviado pelo WhatsApp após o pagamento.
Perguntas frequentes
Empresas do mesmo grupo podem fazer mútuo sem cobrar juros?
Embora o Código Civil admita o mútuo gratuito (comodato de dinheiro não remunerado), a Receita Federal pode tributar a operação se considerar que houve vantagem indevida ou distribuição disfarçada de lucros, sendo recomendável prever juros mínimos alinhados ao mercado.
Qual é a alíquota de IOF incidente no mútuo entre empresas?
O IOF sobre mútuo entre pessoas jurídicas possui alíquota diária aplicada sobre o saldo devedor principal até o limite legal, somada à alíquota adicional fixa regulamentada pela legislação tributária federal em vigor.
Quem é responsável pelo recolhimento do IOF na operação de mútuo?
A empresa mutuante (que empresta os recursos) é a responsável tributária pela retenção e pelo recolhimento do IOF perante a Receita Federal, embora o encargo financeiro do tributo recaia sobre a devedora mutuária.
O mútuo entre empresas pode ter cláusula de vencimento antecipado?
Sim. O contrato pode estipular que o atraso no pagamento de qualquer parcela ou a ocorrência de protestos ou recuperação judicial do mutuário antecipa a exigibilidade integral de todo o saldo devedor remanescente.
A cobrança de juros acima da taxa Selic é permitida entre empresas comuns?
Entre pessoas jurídicas não financeiras, a jurisprudência consolidada restringe os juros remuneratórios à taxa de referência do artigo 406 do Código Civil (taxa Selic), sob pena de nulidade da cobrança do excesso por usura.
Os sócios da empresa mutuária podem ingressar no contrato como garantidores solidários?
Sim. Os sócios podem figurar como fiadores ou avalistas com renúncia expressa ao benefício de ordem do artigo 828 do Código Civil, permitindo a cobrança direta sobre seus patrimônios particulares caso a empresa não pague o empréstimo.
Fontes consultadas
- Código Civil Brasileiro (Lei 10.406/2002)Presidência da República
- Normas da Receita Federal sobre Mútuo e IOFReceita Federal do Brasil
- Regulamentação de Juros e Mercado FinanceiroBanco Central do Brasil
Este conteúdo tem finalidade informativa, trata de situação geral e não substitui a análise jurídica do caso concreto nem a revisão do contrato por um advogado.
Conteúdo publicado por Redação FazMeuContrato no FazMeuContrato. Correções e sugestões de pauta são bem-vindas pela página de contato.
Continue lendo
Acordo de sócios: as cláusulas que definem a saída
Vesting, direito de preferência, exclusão de sócio e apuração de haveres decidem quanto tempo e quanto dinheiro custa a saída de um sócio da sociedade.
Como fazer contrato de comodato: empréstimo gratuito de bens com segurança
O comodato permite ceder imóvel ou equipamento sem cobrar aluguel, mas exige regras de conservação, prazo de devolução e vistoria para evitar a perda do bem.
Locação comercial: as cláusulas que protegem as duas partes
Ponto comercial, prazo, reajuste, garantia e devolução do imóvel são os pontos que decidem se a locação comercial termina em acordo ou em ação judicial.